ΑΑΔΕ, eCommerce και myDATA 2026: Ψηφιακό Δελτίο Αποστολής, WooCommerce, ERP, courier και επιστροφές. Δείτε τι πρέπει να ελέγξετε στο eShop σας.
ΑΑΔΕ, eCommerce και myDATA: Οι αλλαγές στην ψηφιακή διακίνηση αποθεμάτων επηρεάζουν τον τρόπο με τον οποίο οι εμπορικές επιχειρήσεις οργανώνουν τις αποστολές, εκδίδουν παραστατικά και καταγράφουν τη διακίνηση προϊόντων.
Στον οδηγό αυτό εξετάζουμε τι ισχύει το 2026, ποιες προθεσμίες πρέπει να γνωρίζετε, πώς επηρεάζονται οι αποστολές με courier και τι χρειάζεται να ελέγξετε στο ηλεκτρονικό σας κατάστημα σε συνεργασία με τον λογιστή και τον τεχνικό σας.
Ενημέρωση: 16 Σεπτεμβρίου 2026. Το άρθρο βασίζεται στις αποφάσεις Α.1122/2024 και Α.1123/2024, όπως ισχύουν, στην τροποποιητική Α.1094/2026 και στις σχετικές διευκρινίσεις της ΑΑΔΕ. Η εφαρμογή των εξαιρέσεων και η επιλογή των κατάλληλων παραστατικών πρέπει να επιβεβαιώνονται από τον λογιστή της επιχείρησης.
Περιεχόμενα
- Τι αλλάζει για το eCommerce και το myDATA
- Προθεσμίες εφαρμογής για το 2026 και το 2027
- Ποιες επιχειρήσεις και eShop αφορά
- Λιανικές πωλήσεις και αποστολές με courier
- Από την παραγγελία έως την αποστολή
- Τι πρέπει να ελέγξετε στο WooCommerce
- Σύνδεση WooCommerce, ERP και myDATA
- Αποθήκες, fulfillment και μεταφορές αποθεμάτων
- Επιστροφές, αντικαταστάσεις και ακυρώσεις
- Τεχνικά προβλήματα και αποτυχίες διαβίβασης
- Πρακτικό checklist για το eShop σας
- WooCommerce – ERP – myDATA Movement Flow Audit
- Συμπέρασμα
- Συχνές ερωτήσεις και απαντήσεις
- Επίσημες πηγές ΑΑΔΕ
ΑΑΔΕ, eCommerce και myDATA: Τι αλλάζει για τα ηλεκτρονικά καταστήματα;
Η ψηφιακή παρακολούθηση διακίνησης αποθεμάτων αφορά την έκδοση ψηφιακών παραστατικών διακίνησης και τη διαβίβαση των σχετικών δεδομένων στην πλατφόρμα myDATA της ΑΑΔΕ.
Σκοπός του συστήματος είναι η ψηφιακή τεκμηρίωση της διακίνησης των αγαθών. Η διαδικασία περιλαμβάνει στοιχεία για το ποιος αποστέλλει, ποιος παραλαμβάνει, ποια προϊόντα μεταφέρονται και ποιο παραστατικό συνοδεύει τη διακίνηση.
Στην Α’ Φάση περιλαμβάνονται η ψηφιακή έκδοση των σχετικών παραστατικών, η διαβίβαση των δεδομένων και η δυνατότητα ελέγχου της διακίνησης μέσω QR Code.
Η Β’ Φάση επεκτείνει την ψηφιακή παρακολούθηση στις διαδικασίες φόρτωσης, μεταφόρτωσης και παραλαβής, καθώς και στον ποσοτικό και ποιοτικό έλεγχο των αποθεμάτων.
Τι σημαίνει πρακτικά για εσάς; Εάν το eShop σας διαχειρίζεται φυσικά προϊόντα, πρέπει να γνωρίζετε πότε απαιτείται παραστατικό διακίνησης, ποιος το εκδίδει, πώς διαβιβάζεται και πώς συνδέεται με την πραγματική αποστολή.
Η επιβεβαίωση μιας παραγγελίας στο WooCommerce δεν είναι από μόνη της φορολογικό παραστατικό. Αντίστοιχα, η δημιουργία ενός voucher courier δεν υποκαθιστά αυτομάτως τις υποχρεώσεις έκδοσης και διαβίβασης παραστατικών.
Είναι επίσης σημαντικό να διαχωρίσουμε δύο έννοιες:
- Παραστατικό αξίας: τεκμηριώνει τη συναλλαγή, όπως η απόδειξη λιανικής ή το τιμολόγιο.
- Παραστατικό διακίνησης: τεκμηριώνει τη φυσική διακίνηση των αγαθών, όταν απαιτείται σύμφωνα με τη νομοθεσία.
Σε ορισμένες περιπτώσεις, το κατάλληλο παραστατικό αξίας μπορεί να καλύπτει και τη διακίνηση. Αυτό πρέπει να εξετάζεται με βάση τις ισχύουσες προϋποθέσεις και όχι με έναν γενικό κανόνα για όλες τις παραγγελίες.
Προθεσμίες ΑΑΔΕ για ψηφιακά παραστατικά διακίνησης: Τι ισχύει το 2026;
Σύμφωνα με την τροποποιητική απόφαση Α.1094/2026, το χρονοδιάγραμμα της ψηφιακής παρακολούθησης διακίνησης αποθεμάτων έχει ως εξής:
- 1 Δεκεμβρίου 2025: υποχρεωτική διαβίβαση των δεδομένων της Α’ Φάσης για το σύνολο των υπόχρεων επιχειρήσεων.
- 12 Οκτωβρίου 2026: υποχρεωτική διαβίβαση των δεδομένων της Φάσης Β1 για φόρτωση, μεταφόρτωση, παραλαβή και ποσοτικό ή ποιοτικό έλεγχο.
- 1 Ιανουαρίου 2027: έναρξη της υποχρεωτικής διαβίβασης δεδομένων Ενιαίας Κωδικοποίησης Ειδών σύμφωνα με τη Συνδυασμένη Ονοματολογία, στο πλαίσιο της Φάσης Β2.
Επομένως, τον Σεπτέμβριο του 2026 οι υπόχρεες επιχειρήσεις δεν πρέπει να αντιμετωπίζουν το Ψηφιακό Δελτίο Αποστολής ως μια μελλοντική υποχρέωση που ξεκινά εξ ολοκλήρου τον Οκτώβριο. Η Α’ Φάση βρίσκεται ήδη σε υποχρεωτική εφαρμογή.
Προσοχή: η υποχρεωτική ηλεκτρονική τιμολόγηση αποτελεί διαφορετικό κανονιστικό αντικείμενο και έχει δικό της χρονοδιάγραμμα. Για τις λοιπές επιχειρήσεις, η ΑΑΔΕ αναφέρει την 1η Οκτωβρίου 2026 ως ημερομηνία έναρξης της σχετικής υποχρέωσης, με δυνατότητα σταδιακής συμμόρφωσης έως το τέλος του έτους υπό συγκεκριμένες προϋποθέσεις.
Μην συγχέετε την προθεσμία της ηλεκτρονικής τιμολόγησης με εκείνη της ψηφιακής διακίνησης.
Δείτε τις επίσημες διευκρινίσεις στη ↗️σελίδα συχνών ερωτήσεων της ΑΑΔΕ.
Ποιες επιχειρήσεις eCommerce αφορά περισσότερο;
Η υποχρέωση ψηφιακής έκδοσης παραστατικών διακίνησης αφορά τις επιχειρήσεις που εμπίπτουν στο σχετικό πλαίσιο των Ελληνικών Λογιστικών Προτύπων, με τις ειδικότερες εξαιρέσεις που προβλέπονται.
Για τον κλάδο του ηλεκτρονικού εμπορίου, αυξημένη ανάγκη τεχνικού και λογιστικού ελέγχου παρουσιάζουν ιδίως οι παρακάτω περιπτώσεις:
- eShop με δική τους αποθήκη και καθημερινές αποστολές προϊόντων.
- Ηλεκτρονικά καταστήματα με συνδεδεμένο εμπορικό πρόγραμμα ή ERP.
- Επιχειρήσεις που πραγματοποιούν χονδρικές πωλήσεις B2B.
- eShop που χρησιμοποιούν εξωτερικές εταιρείες fulfillment.
- Επιχειρήσεις με περισσότερες από μία εγκαταστάσεις ή αποθήκες.
- Καταστήματα που διαχειρίζονται συστηματικά επιστροφές και αντικαταστάσεις.
- eShop με custom εφαρμογές διαχείρισης παραγγελιών ή αποθεμάτων.
- Επιχειρήσεις που δέχονται παραγγελίες από πολλά διαφορετικά κανάλια πώλησης.
Το ότι μια επιχείρηση είναι μικρή ή λειτουργεί αποκλειστικά μέσω διαδικτύου δεν αποτελεί από μόνο του λόγο εξαίρεσης.
Αντίστοιχα, το ότι διαχειρίζεστε ένα ηλεκτρονικό κατάστημα δεν σημαίνει ότι κάθε αποστολή απαιτεί υποχρεωτικά ξεχωριστό Δελτίο Αποστολής. Οι προϋποθέσεις πρέπει να εξετάζονται ανά είδος συναλλαγής και διακίνησης.
Αποστολές eShop με courier: Χρειάζεται πάντα ξεχωριστό Δελτίο Αποστολής;
Όχι, δεν υπάρχει ένας ενιαίος κανόνας που να επιβάλλει ξεχωριστό Δελτίο Αποστολής για κάθε παραγγελία λιανικής.
Η απόφαση Α.1122/2024 προβλέπει εξαίρεση για συναλλαγές λιανικής που συνοδεύονται από παραστατικό αξίας.
Ωστόσο, υπάρχει σημαντική ειδική πρόβλεψη για διακινήσεις μέσω ταχυδρομικών επιχειρήσεων και εταιρειών ταχυμεταφορών: η εξαίρεση δεν καλύπτει περιπτώσεις στις οποίες το παραστατικό αξίας δεν βρίσκεται σε εμφανές και άμεσα προσβάσιμο σημείο του μεταφερόμενου αντικειμένου ή δεν μπορεί να επιδειχθεί άμεσα από τον μεταφορέα.
Αυτό σημαίνει ότι δεν αρκεί να γνωρίζετε πως εκδίδεται απόδειξη λιανικής. Πρέπει να εξετάσετε και τον τρόπο με τον οποίο συνοδεύει την αποστολή.
Πρακτικό παράδειγμα:
Ένας πελάτης αγοράζει δύο προϊόντα από το ηλεκτρονικό σας κατάστημα. Η παραγγελία πληρώνεται με κάρτα, εκδίδεται απόδειξη και παραδίδεται στην courier.
Η επιχείρηση πρέπει να έχει εξετάσει εάν η συγκεκριμένη διακίνηση πληροί τις προϋποθέσεις της εξαίρεσης λιανικής ή εάν απαιτείται πρόσθετο ψηφιακό παραστατικό διακίνησης.
Το αποτέλεσμα εξαρτάται από τον τρόπο έκδοσης και συνοδείας του παραστατικού και τις εφαρμοστέες διατάξεις.
Τι πρέπει να κάνετε:
- Ρωτήστε τον λογιστή σας ποιο παραστατικό απαιτείται για τις συνήθεις λιανικές αποστολές σας.
- Επιβεβαιώστε πώς συνοδεύει την αποστολή το παραστατικό αξίας.
- Ελέγξτε με την courier εάν και πώς μπορεί να επιδειχθεί άμεσα το σχετικό παραστατικό.
- Εξετάστε εάν απαιτείται ψηφιακό παραστατικό διακίνησης και ποιο σύστημα θα το εκδίδει.
- Τεκμηριώστε τη διαδικασία ώστε να ακολουθείται με συνέπεια από την αποθήκη.
Σημαντικό: η ειδική διευκρίνιση της ΑΑΔΕ για τη διακίνηση μεταξύ εγκαταστάσεων ή κέντρων διαλογής των courier, υπό συγκεκριμένες προϋποθέσεις, δεν πρέπει να εκλαμβάνεται ως γενική εξαίρεση για τις αρχικές αποστολές των eShop προς τους πελάτες τους.
Από την παραγγελία έως την αποστολή: Πώς πρέπει να οργανώσετε τη διαδικασία;
Η πραγματική λειτουργία ενός eShop περιλαμβάνει περισσότερα βήματα από την απλή καταχώριση μιας παραγγελίας.
Μια ενδεικτική ολοκληρωμένη ροή είναι η εξής:
Παραγγελία → Έλεγχος πληρωμής → Διαθεσιμότητα → Picking → Packing → Παραστατικό → Διαβίβαση, όπου απαιτείται → Courier → Παράδοση → Επιστροφή ή ακύρωση, εφόσον προκύψει.
Η ακριβής σειρά έκδοσης των παραστατικών πρέπει να συμφωνεί με το είδος της συναλλαγής και τον χρόνο έκδοσης που προβλέπει η νομοθεσία.
Ας εξετάσουμε μια συνήθη παραγγελία.
Βήμα 1: Καταχώριση παραγγελίας
Ο πελάτης ολοκληρώνει την αγορά του στο WooCommerce. Το σύστημα δημιουργεί έναν μοναδικό αριθμό παραγγελίας και καταγράφει προϊόντα, ποσότητες και στοιχεία αποστολής.
Βήμα 2: Επιβεβαίωση πληρωμής
Η παραγγελία ελέγχεται σύμφωνα με τη μέθοδο πληρωμής. Μια παραγγελία με αντικαταβολή δεν ακολουθεί αναγκαστικά την ίδια διαδικασία οικονομικής συμφωνίας με μια προπληρωμένη παραγγελία.
Βήμα 3: Picking και packing
Η αποθήκη συλλέγει τα προϊόντα και ελέγχει τις πραγματικές ποσότητες. Εάν κάποιο προϊόν δεν είναι διαθέσιμο, η διαφορά πρέπει να διορθωθεί πριν ολοκληρωθεί η αποστολή.
Βήμα 4: Έκδοση παραστατικών
Το αρμόδιο σύστημα εκδίδει το απαιτούμενο παραστατικό αξίας και, όπου προβλέπεται, το ψηφιακό παραστατικό διακίνησης.
Το Δελτίο Αποστολής, όταν απαιτείται, εκδίδεται πριν από την έναρξη της διακίνησης. Η επιτυχής διαβίβαση στο myDATA συνδέεται με τη λήψη Μοναδικού Αριθμού Καταχώρισης (ΜΑΡΚ) και τη δημιουργία του προβλεπόμενου QR Code.
Βήμα 5: Παράδοση στην courier
Η αποθήκη παραδίδει το δέμα στον μεταφορέα. Το voucher ή tracking number πρέπει να μπορεί να συσχετιστεί με την αντίστοιχη παραγγελία και τα απαιτούμενα παραστατικά.
Βήμα 6: Ολοκλήρωση ή διαχείριση εξαίρεσης
Η παράδοση καταγράφεται και η επιχείρηση χειρίζεται τυχόν αποτυχία παράδοσης, επιστροφή ή αντικατάσταση σύμφωνα με τη διαδικασία που έχει συμφωνηθεί με τον λογιστή της.
Η παραπάνω ροή αποτελεί προτεινόμενο οργανωτικό και τεχνικό μοντέλο. Δεν σημαίνει ότι κάθε επιμέρους βήμα αποτελεί αυτοτελή υποχρέωση διαβίβασης στην ΑΑΔΕ.
WooCommerce και myDATA: Τι πρέπει να ελέγξετε στο eShop σας;
Το WooCommerce είναι μια επεκτάσιμη πλατφόρμα ηλεκτρονικού εμπορίου. Ωστόσο, η εγκατάστασή του από μόνη της δεν εξασφαλίζει ότι η επιχείρηση καλύπτει τις υποχρεώσεις έκδοσης και διαβίβασης παραστατικών.
Πριν αγοράσετε κάποιο πρόσθετο ή προχωρήσετε σε αλλαγές, εξετάστε τα ακόλουθα:
1. Ποιο σύστημα εκδίδει τα παραστατικά;
Πρέπει να υπάρχει μία σαφής απάντηση:
Το παραστατικό εκδίδεται από το ERP, από κατάλληλο πάροχο ηλεκτρονικής έκδοσης στοιχείων ή από άλλη επιτρεπόμενη εφαρμογή της ΑΑΔΕ;
Η έκδοση δεν πρέπει να πραγματοποιείται ανεξέλεγκτα από περισσότερα συστήματα, δημιουργώντας διπλά παραστατικά.
2. Πότε δημιουργείται το παραστατικό;
Ελέγξτε εάν η έκδοση συνδέεται με την καταχώριση της παραγγελίας, την επιβεβαίωση πληρωμής, την ολοκλήρωση του picking ή άλλο επιχειρησιακό γεγονός.
Μην θεωρείτε ότι μια απλή αλλαγή κατάστασης της παραγγελίας σε «Ολοκληρωμένη» αποτελεί κατάλληλο φορολογικό γεγονός για κάθε περίπτωση.
3. Μεταφέρονται σωστά τα προϊόντα και οι ποσότητες;
Τα SKU, οι ποσότητες, οι μονάδες μέτρησης και οι περιγραφές των προϊόντων πρέπει να αντιστοιχούν στα δεδομένα που χρησιμοποιεί το σύστημα έκδοσης.
Ιδιαίτερη προσοχή χρειάζονται προϊόντα με παραλλαγές, συσκευασίες πολλαπλών τεμαχίων, σύνθετα προϊόντα και μερικές αποστολές.
4. Καταγράφεται η επιτυχία ή αποτυχία της διαβίβασης;
Το διαχειριστικό σύστημα πρέπει να παρέχει σαφή εικόνα για τις αποστολές που ολοκληρώθηκαν επιτυχώς και για εκείνες που απαιτούν παρέμβαση.
Η απουσία εμφανιζόμενου σφάλματος δεν αποτελεί από μόνη της απόδειξη επιτυχούς διαβίβασης.
5. Υπάρχει έλεγχος αποφυγής διπλής έκδοσης;
Μια επαναλαμβανόμενη κλήση API, μια καθυστέρηση στον server ή μια διπλή εκτέλεση αυτοματισμού δεν πρέπει να οδηγεί ανεξέλεγκτα σε δεύτερο παραστατικό για την ίδια ενέργεια.
Ο τεχνικός πρέπει να προβλέψει μηχανισμό συσχέτισης και ασφαλή διαχείριση επαναλήψεων.
6. Μπορείτε να αναζητήσετε μια αποστολή μετά από μήνες;
Το ιστορικό παραγγελίας πρέπει να επιτρέπει την αναζήτηση των σχετικών παραστατικών και στοιχείων αποστολής, σύμφωνα με τις απαιτήσεις τήρησης αρχείων.
Αυτό είναι ιδιαίτερα χρήσιμο όταν ένας πελάτης ζητήσει αντίγραφο παραστατικού, πραγματοποιηθεί επιστροφή ή χρειαστεί λογιστική συμφωνία.
Σύνδεση WooCommerce, ERP και myDATA: Ποιος κάνει τι;
Σε ένα ηλεκτρονικό κατάστημα με ERP, είναι σημαντικό να καθοριστούν οι αρμοδιότητες κάθε συστήματος.
Μια ενδεικτική τεχνική αρχιτεκτονική μπορεί να είναι:
- WooCommerce: καταχώριση παραγγελίας, στοιχεία πελάτη, προϊόντα, πληρωμή και κατάσταση παραγγελίας.
- ERP: εμπορική διαχείριση, αποθήκη, έκδοση των παραστατικών που επιτρέπεται να εκδίδει και διαχείριση των αντίστοιχων δεδομένων.
- Κατάλληλο κανάλι έκδοσης και διαβίβασης: επικοινωνία με το myDATA σύμφωνα με τις απαιτήσεις κάθε κατηγορίας παραστατικού.
- Courier integration: δημιουργία αποστολής, tracking και ενημέρωση της πορείας παράδοσης.
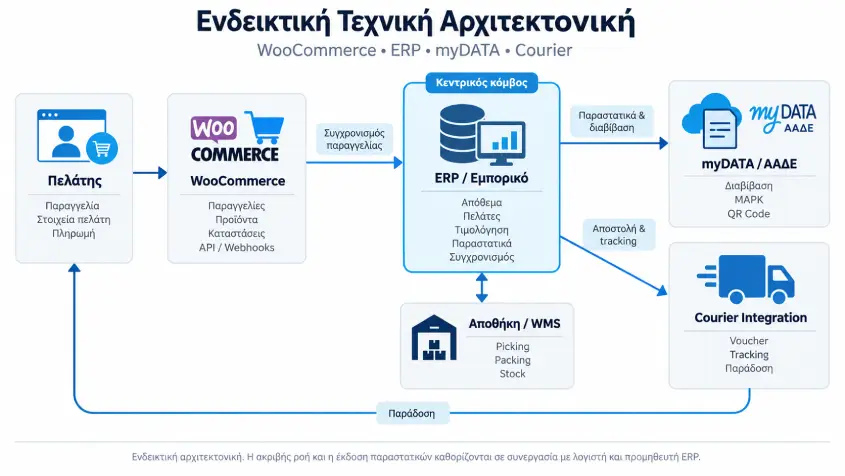
Τα δεδομένα πρέπει να ανταλλάσσονται με ασφαλή και ελεγχόμενο τρόπο.
Για παράδειγμα, ο αριθμός παραγγελίας του WooCommerce μπορεί να συσχετίζεται με τον αριθμό παραστατικού, τον ΜΑΡΚ, όπου υπάρχει, και το tracking number της courier.
Έτσι μπορείτε να εντοπίσετε ποια παραγγελία αντιστοιχεί σε συγκεκριμένη αποστολή και ποια παραστατικά έχουν εκδοθεί.
Προσοχή στη διαφορά μεταξύ ηλεκτρονικής τιμολόγησης και διακίνησης: η ΑΑΔΕ αναφέρει ότι τα ERP αποτελούν διαθέσιμο κανάλι διαβίβασης δεδομένων ψηφιακών παραστατικών διακίνησης. Αυτό δεν σημαίνει ότι η απλή έκδοση ενός B2B τιμολογίου από ERP αρκεί αυτομάτως για την ξεχωριστή υποχρέωση ηλεκτρονικής τιμολόγησης.
Για την υποχρεωτική ηλεκτρονική τιμολόγηση πρέπει να χρησιμοποιούνται οι προβλεπόμενοι τρόποι έκδοσης, όπως κατάλληλος πάροχος ή οι εφαρμογές της ΑΑΔΕ.
Επομένως, πριν προχωρήσετε σε τεχνική διασύνδεση, ζητήστε από τον προμηθευτή του ERP να σας περιγράψει γραπτώς ποιες ακριβώς λειτουργίες και υποχρεώσεις καλύπτει.
Αποθήκες, fulfillment και μεταφορές προϊόντων: Τι πρέπει να προσέξετε;
Οι επιχειρήσεις με σύνθετη διαχείριση αποθεμάτων χρειάζονται ιδιαίτερη προσοχή.
Μεταφορές μεταξύ αποθηκών
Εάν μεταφέρετε προϊόντα μεταξύ δύο εγκαταστάσεων της επιχείρησής σας, πρέπει να εξετάσετε εάν απαιτείται ψηφιακό παραστατικό διακίνησης.
Η Α.1122/2024 προβλέπει εξαίρεση για διακινήσεις εντός της ίδιας εγκατάστασης ή μεταξύ επαγγελματικών εγκαταστάσεων της ίδιας επιχείρησης που απέχουν έως και 10 χιλιόμετρα.
Η συγκεκριμένη εξαίρεση δεν πρέπει να εφαρμόζεται αυθαίρετα σε κάθε μεταφορά. Ο λογιστής οφείλει να ελέγξει ότι πληρούνται οι σχετικές προϋποθέσεις.
Fulfillment από τρίτη εταιρεία
Εάν η αποθήκευση και αποστολή των προϊόντων σας πραγματοποιείται από τρίτη επιχείρηση, πρέπει να αποσαφηνιστούν οι ρόλοι όλων των εμπλεκομένων.
Η εγκύκλιος Ε.2030/2025 της ΑΑΔΕ περιλαμβάνει αναλυτικά παραδείγματα για αποθηκευτές, μεταφορείς, αποστολείς και παραλήπτες.
Στο δικό σας eShop χρειάζεται να γνωρίζετε:
- Ποιος έχει την κυριότητα των εμπορευμάτων.
- Ποιος αποθηκεύει και ποιος αποστέλλει τα προϊόντα.
- Ποιος είναι υπεύθυνος για την έκδοση των αντίστοιχων παραστατικών.
- Πώς λαμβάνει το ηλεκτρονικό σας κατάστημα την πληροφορία ότι η αποστολή ολοκληρώθηκε.
- Πώς διαχειρίζονται οι εμπλεκόμενες επιχειρήσεις τις επιστροφές.
Η τεχνική σύνδεση ενός fulfillment συστήματος με το WooCommerce πρέπει να υλοποιείται αφού έχουν αποσαφηνιστεί οι παραπάνω αρμοδιότητες.
Επιστροφές, αντικαταστάσεις και ακυρώσεις παραγγελιών
Ένα από τα πιο απαιτητικά σημεία στη λειτουργία ενός eShop είναι η διαχείριση όσων συμβαίνουν μετά την αρχική παραγγελία.
Ας εξετάσουμε τέσσερις διαφορετικές περιπτώσεις.
Περίπτωση 1: Ακύρωση πριν από την αποστολή
Ο πελάτης ακυρώνει την παραγγελία πριν φύγουν τα προϊόντα από την αποθήκη.
Πρέπει να ελεγχθεί εάν έχουν ήδη εκδοθεί παραστατικά και ποιες ενέργειες προβλέπονται για την ορθή ακύρωση ή διόρθωσή τους.
Η αλλαγή της κατάστασης μιας παραγγελίας σε «Ακυρωμένη» μέσα στο WooCommerce δεν ακυρώνει αυτομάτως οποιοδήποτε φορολογικό παραστατικό έχει εκδοθεί από εξωτερικό σύστημα.
Περίπτωση 2: Αποτυχία παράδοσης
Η courier δεν παραδίδει την παραγγελία και το δέμα επιστρέφει στην επιχείρηση.
Το eShop πρέπει να μπορεί να συσχετίσει την αρχική αποστολή με την επιστροφή, ώστε να ακολουθηθεί η κατάλληλη λογιστική και διαδικαστική αντιμετώπιση.
Περίπτωση 3: Επιστροφή προϊόντος από πελάτη
Ο πελάτης παραλαμβάνει το προϊόν και αργότερα ζητά επιστροφή.
Η επιχείρηση πρέπει να εξετάσει τις σχετικές υποχρεώσεις για τη φυσική επιστροφή του αγαθού, την τεκμηρίωση της παραλαβής, τη διόρθωση της αρχικής συναλλαγής, όπου χρειάζεται, και την ενημέρωση του αποθέματος.
Η έκδοση πιστωτικού παραστατικού και η τεκμηρίωση της φυσικής διακίνησης είναι διαφορετικά ζητήματα και δεν πρέπει να συγχέονται.
Περίπτωση 4: Αντικατάσταση ελαττωματικού προϊόντος
Ο πελάτης επιστρέφει ένα προϊόν και η επιχείρηση του αποστέλλει ένα νέο.
Χρειάζεται να εξεταστούν χωριστά η επιστροφή του αρχικού προϊόντος και η νέα αποστολή, μαζί με τα κατάλληλα παραστατικά ανά περίπτωση.
Τεχνική σύσταση: οργανώστε τις επιστροφές με έναν μοναδικό αριθμό υπόθεσης RMA (Return Merchandise Authorization), συνδεδεμένο με την αρχική παραγγελία, τα παραστατικά και την κίνηση αποθέματος.
Το RMA είναι εργαλείο εσωτερικής οργάνωσης, όχι υποκατάστατο φορολογικού παραστατικού.
Ειδικά για επιστροφές από ιδιώτες, μη παραδοθείσες αποστολές και αντικαταστάσεις, ζητήστε από τον λογιστή σας να καθορίσει τις ακριβείς διαδικασίες έκδοσης, παραλαβής και συσχέτισης των παραστατικών πριν τις αυτοματοποιήσετε.
Τι γίνεται αν το ERP ή η διασύνδεση με το myDATA παρουσιάσει πρόβλημα;
Καμία τεχνική υποδομή δεν είναι απολύτως απρόσβλητη από προσωρινές αστοχίες.
Ένα πρόβλημα σύνδεσης στο διαδίκτυο, μια μη διαθέσιμη υπηρεσία ή ένα σφάλμα επικοινωνίας μεταξύ εφαρμογών μπορεί να διακόψει μια αυτοματοποιημένη διαδικασία.
Η Α.1123/2024 προβλέπει ειδική αντιμετώπιση για περιπτώσεις απώλειας διασύνδεσης. Σύμφωνα με τις διευκρινίσεις της ΑΑΔΕ, τα παραστατικά διακίνησης εκδίδονται με τη σχετική ένδειξη και τα δεδομένα διαβιβάζονται με την αποκατάσταση της σύνδεσης, με τις προβλεπόμενες προθεσμίες και διαδικασίες.
Η ΑΑΔΕ έχει επίσης ανακοινώσει δυνατότητα offline έκδοσης παραστατικού διακίνησης μέσω της εφαρμογής myDATAapp.
Πρακτικές τεχνικές ενέργειες:
- Διατηρήστε μηχανισμό καταγραφής αποτυχημένων διαβιβάσεων.
- Προβλέψτε ασφαλή επανάληψη αποτυχημένων αιτημάτων χωρίς ανεξέλεγκτη διπλή έκδοση.
- Καταγράφετε τα αναγνωριστικά παραστατικών και τις επιβεβαιώσεις του συστήματος διαβίβασης.
- Ειδοποιείτε τον αρμόδιο διαχειριστή όταν απαιτείται χειροκίνητη παρέμβαση.
- Καθορίστε εκ των προτέρων με τον λογιστή τη νόμιμη εναλλακτική διαδικασία σε περίπτωση απώλειας σύνδεσης.
- Ελέγξτε ότι τα προβλήματα δεν αποκρύπτονται από το προσωπικό της αποθήκης.
Οι τεχνικές δικλίδες ασφαλείας δεν αντικαθιστούν τις προβλεπόμενες διαδικασίες της ΑΑΔΕ. Στόχος τους είναι να αποφεύγονται χαμένες διαβιβάσεις, διπλά παραστατικά και αποστολές χωρίς την απαιτούμενη τεκμηρίωση.
Τι πρέπει να κάνετε τώρα: Checklist για ιδιοκτήτες eShop
Εάν διαχειρίζεστε ένα ηλεκτρονικό κατάστημα, οι παρακάτω ενέργειες αποτελούν ένα πρακτικό σημείο εκκίνησης.
- Επικοινωνήστε με τον λογιστή σας. Ζητήστε να καταγράψει ποιες διακινήσεις της επιχείρησής σας απαιτούν ψηφιακά παραστατικά και ποιες εξαιρέσεις εφαρμόζονται.
- Ελέγξτε τις αποστολές λιανικής με courier. Εξετάστε ειδικά τις προϋποθέσεις συνοδείας και άμεσης επίδειξης του παραστατικού αξίας.
- Καταγράψτε όλα τα συστήματα που χρησιμοποιείτε. WooCommerce, ERP, WMS, πάροχος ηλεκτρονικής έκδοσης, εφαρμογές τιμολόγησης και courier integrations.
- Ορίστε ποιο σύστημα είναι υπεύθυνο για κάθε παραστατικό. Αποφύγετε τις αλληλοεπικαλύψεις και τη διπλή έκδοση.
- Ελέγξτε τη διαβίβαση στο myDATA. Μην αρκεστείτε στο γεγονός ότι δημιουργείται ένα PDF ή εμφανίζεται μια παραγγελία ως ολοκληρωμένη.
- Ελέγξτε προϊόντα, SKU και ποσότητες. Βεβαιωθείτε ότι τα δεδομένα που μεταφέρονται μεταξύ WooCommerce και ERP είναι σωστά.
- Δοκιμάστε πραγματικά σενάρια. Κανονική παραγγελία, μερική αποστολή, ακύρωση, επιστροφή και αποτυχία διαβίβασης.
- Ζητήστε επιβεβαίωση συμβατότητας από τον προμηθευτή ERP. Βεβαιωθείτε ότι καλύπτει τις λειτουργίες της Α’ Φάσης και τις απαιτήσεις της Β1 που εφαρμόζονται από 12 Οκτωβρίου 2026.
- Εκπαιδεύστε την αποθήκη. Οι εργαζόμενοι πρέπει να γνωρίζουν πότε μια αποστολή μπορεί να παραδοθεί στην courier και πότε πρέπει να ζητηθεί έλεγχος.
- Οργανώστε περιοδική συμφωνία. Συγκρίνετε παραγγελίες, πραγματικές αποστολές, παραστατικά και δεδομένα διαβίβασης, ώστε να εντοπίζονται έγκαιρα οι αποκλίσεις.
Δεν χρειάζεται να κατασκευάσετε εξαρχής ένα νέο πληροφοριακό σύστημα εάν το υπάρχον ERP καλύπτει τις ανάγκες σας. Χρειάζεται, όμως, να γνωρίζετε με βεβαιότητα πώς λειτουργεί η πραγματική ροή.
WooCommerce – ERP – myDATA Movement Flow Audit: Έλεγχος της πραγματικής λειτουργίας του eShop σας
Μια επιχείρηση μπορεί να διαθέτει σύγχρονο ηλεκτρονικό κατάστημα, εμπορικό πρόγραμμα, αυτοματοποιημένες πληρωμές και σύνδεση με courier, αλλά τα επιμέρους συστήματα να μη λειτουργούν σωστά μεταξύ τους.
Ένα τεχνικό πρόβλημα μπορεί να εμφανιστεί όταν μια παραγγελία μεταφέρεται δύο φορές στο ERP, όταν δεν ενημερώνεται σωστά το απόθεμα ή όταν μια αποτυχία διαβίβασης δεν εμφανίζεται στον διαχειριστή.
Η BLB.gr μπορεί να εξετάσει την υπάρχουσα λειτουργία ενός eShop με αντικείμενο έναν WooCommerce – ERP – myDATA Movement Flow Audit, δηλαδή έναν τεχνικό έλεγχο της διαδρομής μιας παραγγελίας από την αγορά μέχρι την ολοκλήρωση της αποστολής.
Ο έλεγχος μπορεί να περιλαμβάνει:
- Χαρτογράφηση της διαδρομής παραγγελίας και των εμπλεκόμενων εφαρμογών.
- Έλεγχο σύνδεσης WooCommerce και ERP.
- Εξέταση συγχρονισμού προϊόντων, αποθεμάτων και παραγγελιών.
- Έλεγχο των διαδικασιών έκδοσης και συσχέτισης παραστατικών.
- Τεχνική επαλήθευση της διαδικασίας διαβίβασης μέσω του αρμόδιου συστήματος.
- Έλεγχο σύνδεσης με courier και παρακολούθησης αποστολών.
- Δοκιμές επιστροφών, ακυρώσεων και μερικών αποστολών.
- Εντοπισμό τεχνικών σφαλμάτων, διπλών εγγραφών και ανεπαρκών αυτοματισμών.
- Καταγραφή των διορθώσεων που χρειάζονται και των αρμοδιοτήτων κάθε συστήματος.
Ο τεχνικός έλεγχος πραγματοποιείται με βάση τις λογιστικές προδιαγραφές που καθορίζει ο λογιστής της επιχείρησης. Δεν αποτελεί φορολογικό ή νομικό έλεγχο και δεν υποκαθιστά τη σχετική επαγγελματική γνωμοδότηση.
Εάν το ηλεκτρονικό σας κατάστημα χρειάζεται βελτιώσεις ή επέκταση της υπάρχουσας λειτουργίας του, δείτε τις υπηρεσίες μας για κατασκευή και τεχνική ανάπτυξη eShop και WooCommerce.
Επικοινωνήστε με την BLB.gr στο 210 3003801 ή στο [email protected]. Περιγράψτε το ηλεκτρονικό σας κατάστημα, το ERP που χρησιμοποιείτε και τα προβλήματα που αντιμετωπίζετε, ώστε να εξεταστεί το κατάλληλο αντικείμενο τεχνικού ελέγχου.
Συμπέρασμα: Το myDATA δεν είναι απλώς μια ακόμη ρύθμιση στο eShop σας
Η ψηφιακή παρακολούθηση της διακίνησης αποθεμάτων απαιτεί από τις επιχειρήσεις να εξετάσουν όχι μόνο την έκδοση παραστατικών, αλλά και τον τρόπο με τον οποίο οργανώνονται οι φυσικές κινήσεις των προϊόντων τους.
Για έναν ιδιοκτήτη eShop, η σωστή προετοιμασία ξεκινά από τρία συγκεκριμένα ερωτήματα:
- Ποιες ακριβώς υποχρεώσεις ισχύουν για τις αποστολές της επιχείρησής μου;
- Ποιο σύστημα εκδίδει και διαβιβάζει τα απαιτούμενα παραστατικά;
- Μπορώ να επιβεβαιώσω ότι η πραγματική αποστολή συμφωνεί με την παραγγελία και τα σχετικά παραστατικά;
Η συνεργασία ιδιοκτήτη, λογιστή, προμηθευτή ERP και τεχνικού συνεργάτη του eShop μπορεί να βοηθήσει στην οργάνωση μιας τεκμηριωμένης και ελεγχόμενης διαδικασίας.
Το ζητούμενο δεν είναι μόνο να λειτουργεί το ηλεκτρονικό σας κατάστημα. Είναι να μπορείτε να ελέγχετε τι συμβαίνει σε κάθε στάδιο μιας παραγγελίας, από την αγορά έως την τελική παράδοση.
Συχνές ερωτήσεις για ΑΑΔΕ, eCommerce, WooCommerce και myDATA
Τι είναι το Ψηφιακό Δελτίο Αποστολής;
Είναι ψηφιακό παραστατικό που τεκμηριώνει τη φυσική διακίνηση αγαθών όταν απαιτείται από τη νομοθεσία. Τα σχετικά δεδομένα διαβιβάζονται στην πλατφόρμα myDATA της ΑΑΔΕ.
Χρειάζεται κάθε eShop Ψηφιακό Δελτίο Αποστολής για κάθε παραγγελία;
Όχι απαραίτητα ξεχωριστό Δελτίο Αποστολής για κάθε παραγγελία. Οι συναλλαγές λιανικής που συνοδεύονται από παραστατικό αξίας μπορεί να εμπίπτουν στην προβλεπόμενη εξαίρεση. Ισχύουν, όμως, ειδικές προϋποθέσεις για αποστολές με courier. Η εφαρμογή τους πρέπει να εξετάζεται με τον λογιστή.
Αρκεί η απόδειξη λιανικής για την αποστολή με courier;
Εξαρτάται από τις προϋποθέσεις της εξαίρεσης. Ειδικά στις αποστολές μέσω ταχυδρομικών επιχειρήσεων και courier έχει σημασία εάν το παραστατικό αξίας βρίσκεται σε εμφανές και άμεσα προσβάσιμο σημείο του δέματος ή μπορεί να επιδειχθεί άμεσα από τον μεταφορέα.
Από πότε είναι υποχρεωτικό το Ψηφιακό Δελτίο Αποστολής;
Η Α’ Φάση της ψηφιακής παρακολούθησης διακίνησης αποθεμάτων εφαρμόζεται υποχρεωτικά για το σύνολο των υπόχρεων επιχειρήσεων από την 1η Δεκεμβρίου 2025. Η Φάση Β1 εφαρμόζεται υποχρεωτικά από τις 12 Οκτωβρίου 2026 και η Φάση Β2 από την 1η Ιανουαρίου 2027, σύμφωνα με την Α.1094/2026.
Το WooCommerce συνδέεται αυτόματα με το myDATA;
Η βασική εγκατάσταση του WooCommerce δεν εξασφαλίζει αυτόματη κάλυψη των υποχρεώσεων myDATA. Απαιτείται κατάλληλη διαδικασία ή διασύνδεση με το σύστημα που είναι υπεύθυνο για την έκδοση και τη διαβίβαση των σχετικών παραστατικών.
Χρειάζομαι υποχρεωτικά ERP για το myDATA;
Όχι σε κάθε περίπτωση. Η ΑΑΔΕ προβλέπει διαφορετικά διαθέσιμα κανάλια για τη διαβίβαση ψηφιακών παραστατικών διακίνησης, όπως ERP με κατάλληλη διεπαφή, πάροχο και τις εφαρμογές timologio ή myDATAapp. Η επιλογή εξαρτάται από τις ανάγκες και τις υποχρεώσεις της επιχείρησης.
Αρκεί το ERP για την υποχρεωτική ηλεκτρονική τιμολόγηση B2B;
Όχι από μόνο του. Για τη συμμόρφωση με την υποχρεωτική ηλεκτρονική τιμολόγηση πρέπει να χρησιμοποιείται ο προβλεπόμενος τρόπος έκδοσης, όπως κατάλληλος πάροχος ηλεκτρονικής τιμολόγησης ή οι σχετικές δωρεάν εφαρμογές της ΑΑΔΕ. Η δυνατότητα διαβίβασης δεδομένων διακίνησης από ERP είναι διαφορετικό ζήτημα.
Τι είναι ο ΜΑΡΚ και το QR Code;
Ο ΜΑΡΚ είναι ο Μοναδικός Αριθμός Καταχώρισης που αποδίδεται κατά την έγκυρη διαβίβαση παραστατικού στο myDATA. Τα ψηφιακά παραστατικά διακίνησης διαθέτουν επίσης το προβλεπόμενο QR Code, το οποίο χρησιμοποιείται στο πλαίσιο της ψηφιακής παρακολούθησης και του ελέγχου.
Τι γίνεται όταν το eShop διαθέτει δύο αποθήκες;
Πρέπει να εξετάζεται η κάθε διακίνηση μεταξύ εγκαταστάσεων. Η Α.1122/2024 προβλέπει εξαίρεση για διακινήσεις εντός της ίδιας εγκατάστασης ή μεταξύ εγκαταστάσεων της ίδιας επιχείρησης που απέχουν έως 10 χιλιόμετρα. Για τις υπόλοιπες περιπτώσεις απαιτείται έλεγχος των σχετικών υποχρεώσεων.
Τι ισχύει όταν το eShop χρησιμοποιεί fulfillment;
Πρέπει να καθορίζεται ποιος έχει την κυριότητα των προϊόντων, ποιος τα αποθηκεύει, ποιος τα διακινεί και ποιος εκδίδει τα σχετικά παραστατικά. Η εγκύκλιος Ε.2030/2025 περιλαμβάνει παραδείγματα για τους ρόλους αποστολέα, αποθηκευτή, μεταφορέα και παραλήπτη.
Τι γίνεται όταν ο πελάτης επιστρέψει ένα προϊόν;
Η επιχείρηση πρέπει να εξετάσει τις υποχρεώσεις για τη φυσική επιστροφή, την παραλαβή του προϊόντος, τη σχετική φορολογική διόρθωση όπου απαιτείται και την ενημέρωση του αποθέματος. Η ακριβής διαδικασία εξαρτάται από τα πραγματικά περιστατικά και πρέπει να καθορίζεται από τον λογιστή.
Τι συμβαίνει εάν χαθεί η σύνδεση με το myDATA;
Η ΑΑΔΕ προβλέπει ειδική διαδικασία για την απώλεια διασύνδεσης. Τα παραστατικά εκδίδονται με την προβλεπόμενη ένδειξη και τα δεδομένα διαβιβάζονται σύμφωνα με τις σχετικές προθεσμίες μετά την αποκατάσταση. Η επιχείρηση πρέπει να γνωρίζει εκ των προτέρων ποια διαδικασία θα ακολουθήσει.
Μπορεί ένα πρόσθετο WooCommerce να εξασφαλίσει πλήρη συμμόρφωση;
Ένα πρόσθετο μπορεί να αυτοματοποιήσει συγκεκριμένες λειτουργίες, αλλά δεν εξασφαλίζει από μόνο του πλήρη συμμόρφωση. Πρέπει να ελεγχθούν οι λογιστικές απαιτήσεις, η έκδοση παραστατικών, οι διαβιβάσεις, η λειτουργία της αποθήκης και οι ειδικές περιπτώσεις της επιχείρησης.
Πώς μπορώ να ελέγξω αν το eShop μου είναι τεχνικά προετοιμασμένο;
Ξεκινήστε με την καταγραφή των συστημάτων και τη χαρτογράφηση των πραγματικών ροών. Δοκιμάστε κανονικές παραγγελίες, μερικές αποστολές, επιστροφές και τεχνικές αστοχίες. Ένας στοχευμένος έλεγχος WooCommerce – ERP – myDATA μπορεί να εντοπίσει προβλήματα διασύνδεσης και να προσδιορίσει τις απαιτούμενες τεχνικές διορθώσεις.
Επίσημες πηγές και νομοθετικές αναφορές
Για την τεκμηρίωση του άρθρου χρησιμοποιήθηκαν οι ακόλουθες επίσημες πηγές της Ανεξάρτητης Αρχής Δημοσίων Εσόδων:
↗️Α.1122/2024 – Πεδίο εφαρμογής, εξαιρέσεις, χρόνος διαβίβασης και έναρξη εφαρμογής.
↗️Α.1123/2024 – Περιεχόμενο, μορφότυπος και διαδικασία διαβίβασης ψηφιακών παραστατικών διακίνησης.
↗️Α.1094/2026 – Τροποποίηση της Α.1122/2024 και προθεσμίες εφαρμογής των επόμενων φάσεων.
↗️Ε.2030/2025 – Διευκρινίσεις για ρόλους διακίνησης και ειδικές περιπτώσεις.
↗️Ε.2016/2026 – Πρόσθετες διευκρινίσεις για την ψηφιακή διακίνηση.
↗️Ε.2038/2026 – Διευκρινίσεις κυρίως για αγροτικά προϊόντα και υπαίθριο εμπόριο.
↗️ΑΑΔΕ – Συχνές ερωτήσεις για ηλεκτρονική τιμολόγηση και ψηφιακά παραστατικά διακίνησης.
Σημείωση: Το παρόν άρθρο έχει ενημερωτικό χαρακτήρα και περιλαμβάνει πρακτικές τεχνικές προτάσεις για τη λειτουργία ηλεκτρονικών καταστημάτων. Δεν αποτελεί εξατομικευμένη φορολογική ή νομική συμβουλή. Για την εφαρμογή της νομοθεσίας στις συναλλαγές της επιχείρησής σας, συμβουλευτείτε τον λογιστή ή τον αρμόδιο φορολογικό σας σύμβουλο.